sábado, 19 de setembro de 2026
Lista de verificação da fatura eletrónica para empresas de obras na Alemanha: preparados para 2027/2028
Atenção, empresas na Áustria: esta lista de verificação refere-se à situação jurídica na Alemanha (a obrigação alemã de fatura eletrónica segundo a Wachstumschancengesetz, XRechnung/ZUGFeRD, GoBD). A Áustria não prevê uma obrigação geral de fatura eletrónica em B2B; as faturas eletrónicas austríacas só são atualmente obrigatórias para as faturas dirigidas à administração federal austríaca (ER>B/Unternehmensserviceportal). A conservação na Áustria rege-se pelos artigos 131 e 132 da BAO.
Para empresas em Portugal: as regras portuguesas de faturação (programa certificado pela AT, ATCUD, SAF-T (PT), e-Fatura) não são objeto deste artigo. O Bleno não é um programa de faturação certificado em Portugal e ainda não suporta o ATCUD nem o SAF-T (PT); a adaptação está em preparação.
Os fundamentos da fatura eletrónica na Alemanha (o que é, que formatos existem e porque um PDF não chega) explicamo-los no artigo A obrigação de fatura eletrónica na Alemanha: o que as empresas de obras devem saber agora. Este artigo é a parte prática: uma lista de verificação para conferir em meia hora se a sua empresa na Alemanha está preparada para 2027 e 2028. Imprima-a ou percorra-a com o seu escritório: cada ponto pendente é uma tarefa concreta.
Para imprimir e assinalar: descarregue a lista de verificação em PDF (gratuita, sem registo; o PDF está em alemão).
Os prazos em resumo
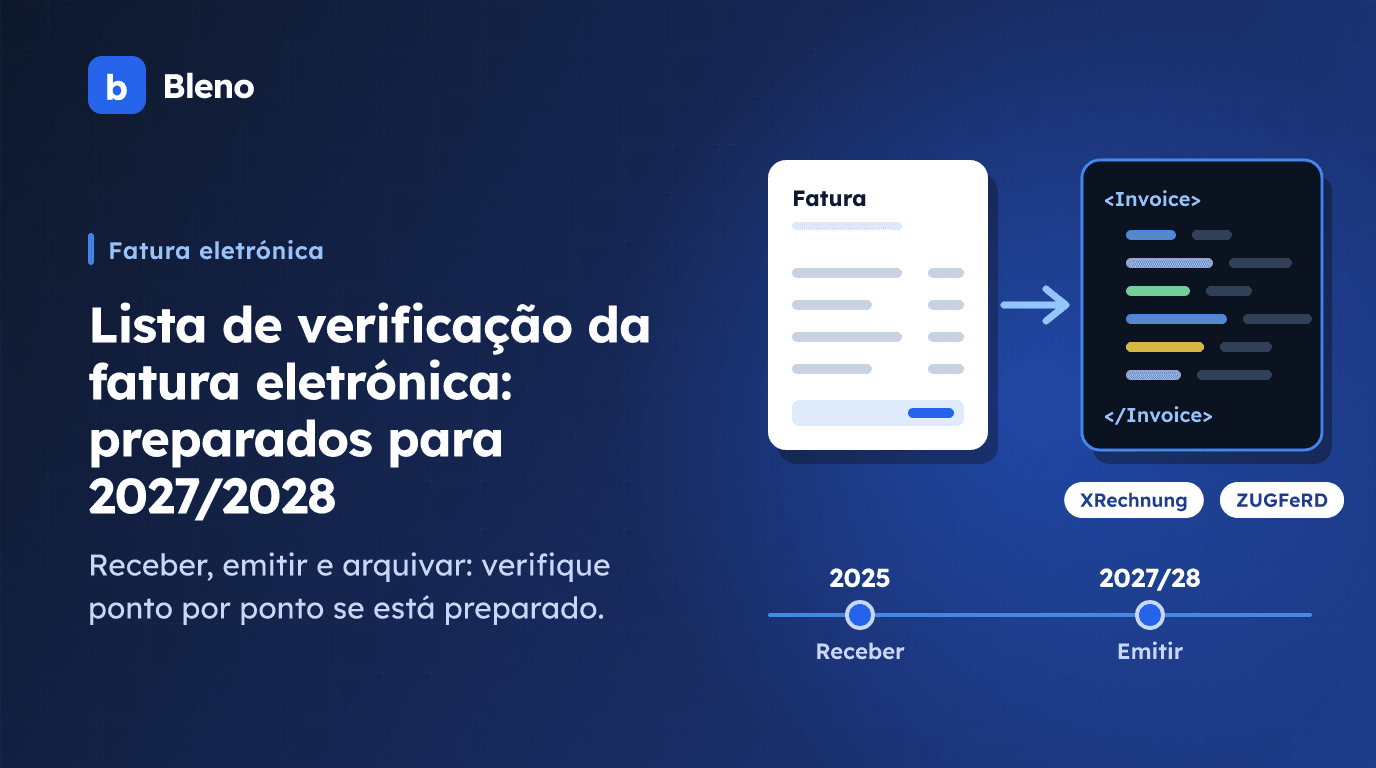
A obrigação de fatura eletrónica na Alemanha é introduzida por fases (situação em setembro de 2026):
| A partir de | O que se aplica |
|---|---|
| 1 de janeiro de 2025 | Todas as empresas na Alemanha têm de conseguir receber faturas eletrónicas em B2B. |
| 1 de janeiro de 2027 | As empresas na Alemanha com mais de 800 000 € de faturação no ano anterior têm de emitir faturas eletrónicas. |
| 1 de janeiro de 2028 | Todas as empresas na Alemanha têm de emitir faturas eletrónicas em B2B. |
Até lá, durante o período transitório, na Alemanha ainda pode enviar faturas em papel ou em PDF aos clientes empresariais se o destinatário concordar. Ao contrário: segundo as regras alemãs, já não pode recusar uma fatura eletrónica que um fornecedor lhe envie.
Exceções importantes segundo o direito alemão:
- Clientes particulares (B2C): as faturas a particulares não entram na obrigação. Se na Alemanha trabalha exclusivamente para particulares, não tem de emitir faturas eletrónicas alemãs, mas tem de as conseguir receber.
- As faturas de pequeno montante até 250 € com IVA incluído e os bilhetes de transporte podem continuar a ser emitidos na Alemanha como «outras faturas» (papel, PDF).
- As pequenas empresas segundo o artigo 19 da UStG (o regime alemão das pequenas empresas) estão dispensadas de emitir faturas eletrónicas alemãs, mas têm de as conseguir receber e conservar.
Os pormenores jurídicos mudam; a última palavra é sempre do seu consultor fiscal na Alemanha. Use a lista de verificação como base para a próxima conversa com o seu consultor fiscal alemão.
Lista de verificação, parte 1: receber (obrigatório na Alemanha desde 2025)
Receber é a parte que muitas empresas subestimam: na Alemanha, a obrigação já existe, seja qual for a faturação.
- Configurámos um endereço de e-mail para as faturas recebidas (por exemplo, faturas@…) e comunicámo-lo aos nossos fornecedores e subempreiteiros na Alemanha.
- Sabemos abrir XML de XRechnung e PDF de ZUGFeRD (os formatos alemães de fatura eletrónica) e ler o seu conteúdo: não só a parte em PDF, também os dados estruturados.
- As faturas eletrónicas alemãs recebidas são registadas automaticamente (fornecedor, número da fatura, montante, taxa de IVA) em vez de serem escritas à mão.
- A dedução do IVA é verificada a partir dos dados estruturados da fatura alemã: o número fiscal ou o número de IVA, a data de entrega e a taxa de IVA estão certos?
- As faturas eletrónicas alemãs são atribuídas à obra certa, para que a análise de rentabilidade seja exata.
- O nosso consultor fiscal na Alemanha recebe as faturas recebidas com o XML original, não só como impressão ou digitalização.
- Perguntámos aos nossos principais fornecedores quando vão passar para a fatura eletrónica alemã.
Lista de verificação, parte 2: emitir (na Alemanha a partir de 2027 ou 2028)
- Sabemos quando se nos aplica a obrigação alemã: faturação do ano anterior superior a 800 000 € → 1 de janeiro de 2027; caso contrário, 1 de janeiro de 2028.
- O nosso software de faturação cria ZUGFeRD ou XRechnung (os formatos alemães) segundo a norma EN 16931, sem módulo adicional e sem mexer no XML à mão.
- Os nossos dados mestres estão completos: denominação social, morada, número fiscal ou número de IVA, dados bancários e dados de contacto.
- Para cada cliente empresarial anotámos se quer ZUGFeRD ou XRechnung: os clientes públicos na Alemanha exigem muitas vezes XRechnung com um Leitweg-ID (o identificador de encaminhamento alemão).
- Data de entrega, descrição do serviço e dados das linhas estão bem introduzidos no software, para que as menções obrigatórias segundo o artigo 14 da UStG (a lei alemã do IVA) constem do XML.
- Sabemos criar faturas parciais, de adiantamento e finais, bem como notas de crédito e anulações, como fatura eletrónica alemã.
- Os anexos, como as folhas de medições, os resumos de horas ou as guias de remessa, são integrados na fatura eletrónica alemã ou enviados com ela.
- Enviámos uma fatura de teste alemã ao nosso consultor fiscal ou a um cliente e recebemos resposta.
- O nosso pessoal administrativo sabe que clientes recebem faturas eletrónicas alemãs e como funciona o envio.
Lista de verificação, parte 3: arquivar e GoBD (regras contabilísticas alemãs)
Uma fatura eletrónica alemã é um ficheiro de dados, não uma folha de papel. Isso muda a forma de a conservar.
- Guardamos o ficheiro XML como original: com o ZUGFeRD, o formato híbrido alemão, conta a parte XML integrada, não a impressão.
- O arquivo é inalterável e rastreável (como exigem os GoBD alemães): as alterações ficam registadas e os documentos não podem ser substituídos depois.
- É respeitado o prazo de conservação alemão: na Alemanha, para os documentos contabilísticos como as faturas, oito anos desde a Bürokratieentlastungsgesetz IV (situação em setembro de 2026; antes, dez anos).
- As faturas recebidas e emitidas são legíveis por máquina e podem ser entregues em formato digital numa inspeção fiscal na Alemanha.
- A nossa documentação do procedimento segundo os GoBD alemães descreve como as faturas são recebidas, tratadas e arquivadas.
- Temos uma solução para os movimentos sem fatura: os movimentos bancários a que ainda falta um documento são revistos regularmente.
- O fecho do mês faz-se sem juntar papelinhos; mais informações (para empresas na Alemanha) no artigo Documentos para o contabilista sem caixa de sapatos.
Erros frequentes
«Já enviamos PDF». Um PDF sem XML integrado não é uma fatura eletrónica no sentido da lei alemã. A partir de 2027 ou 2028 não vai chegar em B2B na Alemanha.
O XML é apagado. Algumas empresas imprimem a fatura eletrónica alemã, arquivam a impressão e apagam o ficheiro. Falta então o original: um problema numa inspeção fiscal na Alemanha.
A obrigação de receber é ignorada. «Estamos abaixo dos 800 000 €, só nos diz respeito em 2028» só é verdade, segundo as regras alemãs, para a emissão. Receber, na Alemanha, tem de o saber fazer desde 2025.
Os dados mestres estão incompletos. Se faltar o número fiscal do cliente ou a data de entrega, a fatura eletrónica alemã é criada, mas o sistema do destinatário na Alemanha recusa-a.
As faturas de pequeno montante são mal entendidas. O limite de 250 € segundo as regras alemãs entende-se com IVA incluído e por fatura, não por linha nem por cliente.
Clientes particulares e empresariais tratados da mesma forma. Quem não distingue bem entre clientes particulares e empresariais envia faturas eletrónicas alemãs sem necessidade ou, pior, não as envia onde a obrigação alemã as exige.
Como o Bleno cobre a lista de verificação
O Bleno foi pensado para que a maioria dos pontos acima fique coberta sem esforço adicional, para as empresas na Alemanha:
- Emitir: cada fatura pode ser exportada para clientes na Alemanha em formato ZUGFeRD ou XRechnung, incluído em todos os planos e sem módulo adicional. Os anexos, como as folhas de medições ou os resumos de horas, são integrados.
- Receber: os XML de XRechnung e os PDF de ZUGFeRD recebidos (formatos alemães de fatura eletrónica) chegam a partir da caixa de entrada ligada diretamente à caixa de documentos de compra. O Bleno lê os dados estruturados em vez de os adivinhar por OCR e atribui o documento à obra certa.
- Arquivar: o XML é arquivado como original segundo os GoBD alemães. O Bleno indica por mês os movimentos bancários a que ainda falta um documento e, se o desejar, envia automaticamente o pacote mensal ao seu consultor fiscal na Alemanha.
Mais sobre as funcionalidades: fatura eletrónica alemã no Bleno e faturas de fornecedores. Todas as funcionalidades estão incluídas em todos os planos (ver preços).
Conclusão
A fatura eletrónica na Alemanha não é uma grande perturbação se for dividida em três blocos: receber, emitir e arquivar. Se percorrer a lista de verificação hoje, tem tempo de sobra, antes de 2027 ou 2028, para resolver com calma os pontos pendentes, e não vai ter de mudar de software à pressa em dezembro de 2027.
Experimente o Bleno gratuitamente durante 14 dias e assinale a lista de verificação da fatura eletrónica alemã sem ter de se preocupar com os ficheiros XML. Teste gratuito.