viernes, 13 de noviembre de 2026
Factura electrónica obligatoria (Ley Crea y Crece): plazos para empresas de reformas
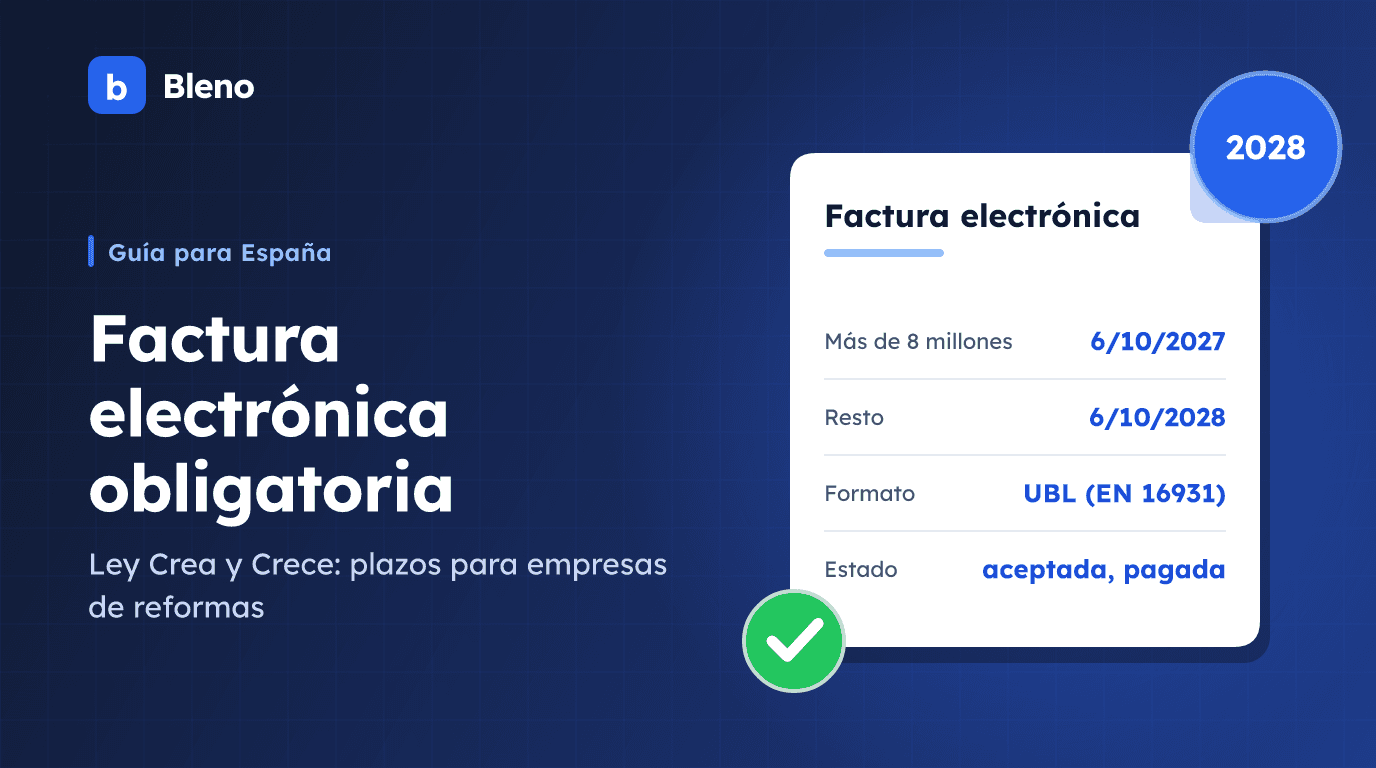
La Ley 18/2022, de creación y crecimiento de empresas (Ley Crea y Crece), hace obligatoria la factura electrónica en las operaciones entre empresarios y profesionales. Durante años faltaba el reglamento. Desde octubre de 2026 los plazos corren: para la mayoría de las empresas de reformas e instaladores, la obligación empieza el 6 de octubre de 2028.
Esta guía resume el estado en noviembre de 2026 para las normas estatales del territorio común. No sustituye el consejo de su asesor fiscal.
Transparencia: Bleno todavía no está disponible para empresas en España: hoy solo lo está en Alemania, Austria y Suiza. Bleno todavía no es compatible con VERI*FACTU ni con Facturae (la adaptación a VERI*FACTU está en preparación) y hoy no emite facturas electrónicas españolas. Publicamos esta guía porque la obligación afectará a casi todas las empresas del sector.
La norma y los plazos
- Ley 18/2022, artículo 12: da nueva redacción al artículo 2 bis de la Ley 56/2007. Todos los empresarios y profesionales deben expedir, remitir y recibir facturas electrónicas en sus relaciones comerciales entre sí.
- Real Decreto 238/2026, publicado en el BOE el 31 de marzo de 2026: es el reglamento con los detalles técnicos. Sus plazos (disposición final cuarta) cuentan desde la orden ministerial de la solución pública.
- Orden HAC/1028/2026, publicada el 5 de octubre de 2026: con su entrada en vigor, el 6 de octubre de 2026, empiezan a contar los plazos.
Según el calendario de la AEAT:
- 6 de octubre de 2027: empresas con un volumen de operaciones de más de 8 millones de euros en el año anterior (factura electrónica y estados de la factura);
- 6 de octubre de 2028: todas las demás, es decir, casi todas las pymes y los autónomos del sector; las sociedades y demás personas jurídicas comunican desde esa fecha también el estado de las facturas y de los pagos;
- 6 de octubre de 2029: los autónomos (personas físicas) y las entidades en régimen de atribución de rentas empiezan a comunicar el estado de las facturas y de los pagos; hasta entonces es voluntario.
Hasta su fecha, una empresa pequeña puede seguir enviando facturas en papel o en PDF. Pero ya desde octubre de 2027 puede recibir facturas electrónicas de proveedores grandes. Durante sus primeros doce meses, esos proveedores las acompañan de un PDF legible, salvo que el cliente acepte recibirlas solo en el formato original.
¿Qué facturas están incluidas?
- Facturas entre empresarios y profesionales establecidos en España (B2B).
- No están incluidas las facturas a particulares (B2C), las operaciones con el extranjero ni, en general, las facturas simplificadas.
- Las facturas a la Administración pública siguen su propio régimen (Ley 25/2013, punto general de entrada FACe, formato Facturae). Allí están obligadas, entre otras, las sociedades anónimas y limitadas (artículo 4); los autónomos pueden usarla, pero no están obligados.
Formatos y vías de envío
La factura debe ser un mensaje estructurado según el modelo de datos de la norma europea EN 16931, en una de estas sintaxis: UBL, CII, EDIFACT o Facturae (artículo 7 del Real Decreto 238/2026). Hay dos vías, que se pueden combinar:
- la solución pública de facturación electrónica de la AEAT, gratuita, que acepta facturas en UBL y las hace llegar a cualquier destinatario;
- una plataforma privada de facturación electrónica. Quien emite por una plataforma privada envía además una copia fiel en UBL a la solución pública.
Las plataformas deben conectarse entre sí sin coste, y el destinatario no puede imponer al emisor una plataforma concreta. Quien no ha acordado con sus proveedores recibir por una plataforma privada recibe, sin más trámite, por la solución pública.
El estado de la factura
Novedad importante: el destinatario comunica al emisor si acepta o rechaza la factura y cuándo la ha pagado por completo, en un plazo de cuatro días sin contar sábados, domingos ni festivos nacionales (artículo 10 del Real Decreto 238/2026). El pago completo, con su fecha y la fecha de vencimiento, o el rechazo se comunican también a la solución pública de la AEAT (artículo 12). Si no hay rechazo, la factura se presume aceptada. Así se quiere controlar la morosidad.
Factura electrónica y VERI*FACTU
Son dos obligaciones distintas que se suman. Según el artículo 2 del Real Decreto 238/2026, la factura electrónica obligatoria debe salir de un sistema adaptado a los requisitos de los sistemas de facturación, es decir, de un programa que ya cumple VERI*FACTU. Los plazos de VERI*FACTU (1 de enero y 1 de julio de 2027) llegan antes; los explicamos en nuestra guía de VERI*FACTU.
Qué conviene hacer ahora
- Compruebe su volumen de operaciones: ¿le corresponde 2027 o 2028?
- Pregunte a su proveedor si su programa podrá enviar facturas en UBL o mediante una plataforma, y cómo mostrará el estado de pago.
- Revise sus datos de clientes: NIF y dirección completos son la base de cualquier factura electrónica.
Qué facturas electrónicas emite Bleno hoy para Alemania se explica en Factura electrónica para Alemania.
Fuentes (consultadas en los textos consolidados del BOE y en la sede de la AEAT el 14 de noviembre de 2026): BOE: Ley 18/2022, Crea y Crece, BOE: Ley 56/2007 (artículo 2 bis), BOE: Real Decreto 238/2026, BOE: Orden HAC/1028/2026, AEAT: calendario de implantación, AEAT: ¿Quiénes están obligados?, BOE: Ley 25/2013 (factura electrónica en el sector público).
Este artículo es informativo y no constituye asesoramiento jurídico ni fiscal. Actualizado: noviembre de 2026.